Gastrotel Weekly | 29.10.2026

Volle Lokale, leere Kassen

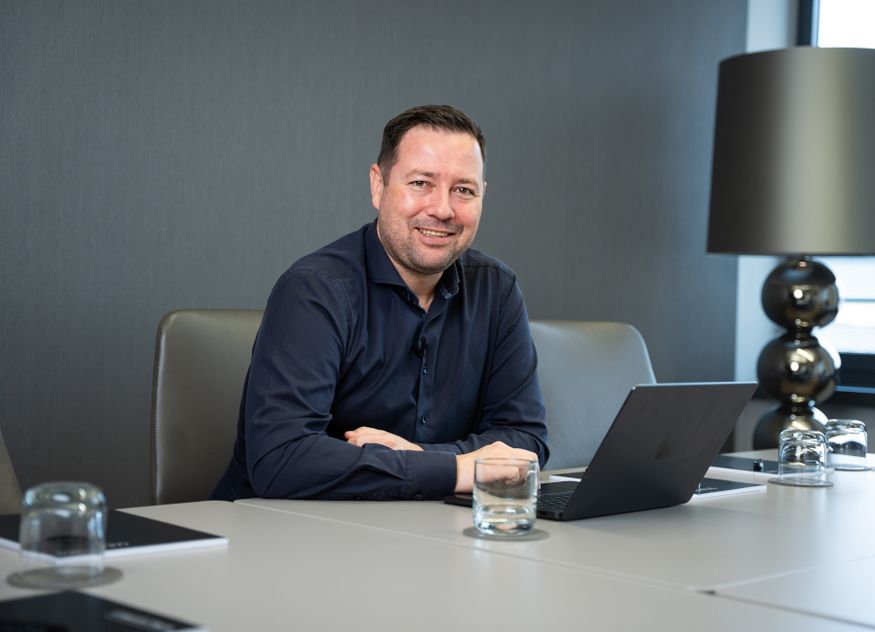
Sascha Matussek ist Steuerberater, Diplom-Finanzwirt (FH) und zertifizierter Testamentsvollstrecker sowie Geschäftsführer der Matussek partners GmbH / Foto: Mattussek Partners

Volle Tische, zufriedene Gäste – und am Monatsende bleibt trotzdem zu wenig übrig. Für viele Gastronomen ist das längst Realität. Die seit Januar 2026 geltende Umsatzsteuersenkung auf Speisen von 19 auf 7 Prozent verschafft der Branche dringend benötigten finanziellen Spielraum. Doch die entscheidende Frage lautet nicht, wie viel Abgaben ein Restaurant dadurch spart. Sondern wie viel von der Entlastung tatsächlich im Unternehmen ankommt. Denn wer seine Preise und Kosten nicht im Griff hat, wird auch mit 7 Prozent Umsatzsteuer nicht automatisch profitabel.

Weniger Umsatzsteuer trifft auf steigende Betriebskosten

Die Steuersenkung verschafft Gastronomiebetrieben zunächst einen finanziellen Vorteil: Bei unveränderten Bruttopreisen steht ihnen ein größerer Anteil der Einnahmen zur Verfügung. Kostet ein Hauptgericht beispielsweise 23 Euro inklusive Umsatzsteuer, beträgt der Nettoerlös bei 19 Prozent rund 19,33 Euro. Bei 7 Prozent sind es dagegen etwa 21,50 Euro. Der Betrieb nimmt somit pro verkauftem Gericht rund 2,17 Euro mehr ein. Was zunächst nach einem überschaubaren Betrag klingt, summiert sich schnell: Bei 100 verkauften Hauptgerichten täglich entspricht das rund 217 Euro zusätzlichem Nettoerlös pro Tag. Bei 300 Betriebstagen sind das mehr als 65.000 Euro im Jahr – ohne einen einzigen zusätzlichen Gast. Vorausgesetzt, die Bruttopreise bleiben unverändert. Wie viel davon schlussendlich übrig bleibt, ist jedoch eine andere Frage. Steigende Betriebskosten zehren einen erheblichen Teil der Ersparnis wieder auf. Besonders der Personalaufwand belastet die Branche. Der gesetzliche Mindestlohn stieg Anfang 2026 von 12,82 auf 13,90 Euro pro Stunde. Zum 1. Januar 2027 folgt die nächste Erhöhung auf 14,60 Euro. Gleichzeitig bleibt die Suche nach qualifizierten Mitarbeitern schwierig. Auch bei Minijobs, die für die flexible Personalplanung wichtig sind, zeichnen sich Mehrkosten ab. Im Jahr 2027 steigt der pauschale Krankenversicherungsbeitrag für gewerbliche Minijobs von derzeit 13 Prozent auf voraussichtlich 17,5 Prozent. Zudem hat das Bundeskabinett im Entwurf des Einkommensteuerreformgesetzes beschlossen, die einheitliche Pauschsteuer von 2 auf 5 Prozent anzuheben. Die Steuersenkung ist deshalb für viele Gastronomen weniger ein Geschenk als ein dringend benötigter Puffer gegen steigende Kosten. Wer die Entlastung vollständig an seine Gäste weitergibt, muss sie an anderer Stelle erst wieder erwirtschaften. Flächendeckende Preissenkungen sind vor diesem Hintergrund kaum zu erwarten. Einzelne Angebote können zwar gezielt günstiger werden, um die Nachfrage anzukurbeln. Für viele Restaurants dürfte die Steuerentlastung jedoch vor allem dazu dienen, bestehende Preise zu halten oder notwendige Erhöhungen abzumildern.

Die Kalkulation entscheidet über den wirtschaftlichen Nutzen

Wie viel von der Entlastung im Unternehmen verbleibt, hängt maßgeblich von der Kalkulation ab. Neben dem Wareneinsatz müssen Personalaufwand, Schwund und weitere Betriebskosten berücksichtigt werden. Hohe Verkaufszahlen allein sind kein verlässlicher Maßstab. Entscheidend ist, welchen Deckungsbeitrag ein Gericht erwirtschaftet. Hilfreich ist dafür eine systematische Auswertung der Speisekarte, beispielsweise anhand sogenannter Renner- und Pennerlisten. Sie zeigen, welche Gerichte besonders gefragt und wie rentabel sie tatsächlich sind. Ein beliebtes Mittagsgericht ist wirtschaftlich wenig attraktiv, wenn hohe Kosten für Zutaten und Zubereitung auf einen niedrigen Verkaufspreis treffen. Umgekehrt trägt ein Gericht, das seltener bestellt wird, aber eine höhere Gewinnspanne erzielt, unter Umständen mehr zum Betriebsergebnis bei. Daraus lassen sich konkrete Maßnahmen ableiten: Preise anpassen, unrentable Speisen streichen oder margenstarke Angebote gezielt fördern. Nicht das meistverkaufte Gericht ist automatisch das beste Geschäft. Entscheidend ist, was nach Abzug der Kosten übrig bleibt. Wer seine Speisekarte nur nach Beliebtheit statt nach Wirtschaftlichkeit steuert, verschenkt möglicherweise einen erheblichen Teil seines Gewinnpotenzials.

Warum der Umsatz je Gast wichtiger wird

Neben der Rentabilität einzelner Gerichte entscheidet auch der Umsatz pro Kunde über den wirtschaftlichen Erfolg. Denn gut besetzte Tische garantieren noch keine ausreichenden Erträge. Bestellen Gäste weniger als früher, kann das Betriebsergebnis trotz hoher Auslastung unter Druck geraten. Zusatzverkäufe können hier den Unterschied machen: Ein Aperitif, Dessert oder Kaffee erhöht den Rechnungsbetrag. Sinnvoll zusammengestellte Menüs und passende Empfehlungen des Servicepersonals können zusätzliches Umsatzpotenzial erschließen. Voraussetzung ist jedoch, dass sich diese Angebote rechnen. Denn zusätzliche Verkäufe verbessern das Ergebnis nur, wenn sie ausreichend Deckungsbeiträge erwirtschaften. Eine regelmäßige Auswertung der Verkaufszahlen und der Wirtschaftlichkeit einzelner Angebote zeigt, welche Zusatzangebote besonders gefragt sind und wie stark sie zum Betriebsergebnis beitragen.

Unterschiedliche Steuersätze erfordern klare Zuordnungen

So willkommen die Steuersenkung wirtschaftlich ist, so sorgfältig müssen Gastronomen sie technisch umsetzen. Denn die unterschiedlichen Steuersätze für Speisen und Getränke schaffen Fehlerquellen, die im laufenden Betrieb schnell übersehen werden – und bei einer Betriebsprüfung teure Folgen haben können. Durch die getrennte Besteuerung ergeben sich für Gastronomiebetriebe zusätzliche Anforderungen an die korrekte Zuordnung und Verbuchung ihrer Umsätze. Während Gerichte im Rahmen von Restaurant- und Verpflegungsdienstleistungen grundsätzlich mit 7 Prozent besteuert werden, unterliegen Getränke in der Regel weiterhin 19 Prozent. Bei Einzelbestellungen ist die Zuordnung vergleichsweise einfach. Schwieriger wird es bei Menüs, Frühstückspauschalen, Buffets oder Veranstaltungen zu einem festen Gesamtpreis. Bei solchen Kombiangeboten muss der Gesamtpreis entsprechend den unterschiedlichen Umsatzsteuersätzen für Speisen und Getränke aufgeteilt werden. Zur Vereinfachung erlaubt das Bundesfinanzministerium, den Getränkeanteil pauschal mit 30 Prozent des Gesamtpreises anzusetzen. Die übrigen 70 Prozent entfallen auf Gerichte und können mit dem ermäßigten Steuersatz von 7 Prozent versteuert werden. Das reduziert den Aufwand, ersetzt aber keine nachvollziehbare Dokumentation. Besonders bei individuell zusammengestellten Veranstaltungspauschalen muss klar ersichtlich sein, welche Leistungen enthalten sind und wie die steuerliche Aufteilung erfolgt.

Wenn Kassensysteme zur Fehlerquelle werden

Damit die unterschiedlichen Steuersätze korrekt abgerechnet werden, müssen sämtliche Artikel im Kassensystem richtig hinterlegt sein. Das gilt für einzelne Speisen und Getränke ebenso wie für Menüs und Sonderangebote. Schon kleine Programmierfehler können erhebliche Folgen haben. Wird beispielsweise ein Gericht weiterhin mit 19 statt 7 Prozent abgerechnet, weist jeder betroffene Beleg einen falschen Steuerbetrag aus. Bei einer automatischen Übertragung der Kassendaten in die Buchhaltung setzt sich der Fehler möglicherweise bis in die Umsatzsteuer-Voranmeldung fort. Bleiben solche Unstimmigkeiten längere Zeit unbemerkt, können bei einer Betriebsprüfung oder Kassen-Nachschau aufwendige Korrekturen, Steuernachzahlungen und zusätzliche Kosten entstehen. Betriebe sollten deshalb regelmäßig die hinterlegten Steuersätze, Rechnungen, Kassenbelege und Schnittstellen zur Finanzbuchhaltung kontrollieren.

Gutscheine verlangen besondere Aufmerksamkeit

Auch Restaurantgutscheine bergen abgabenrechtliche Besonderheiten. Entscheidend ist, ob bereits bei ihrer Ausgabe feststeht, welchem Steuersatz die spätere Leistung unterliegt. Kann ein Gutschein sowohl für Speisen als auch für Getränke eingelöst werden, handelt es sich um einen Mehrzweckgutschein. Die Umsatzsteuer entsteht dann grundsätzlich erst bei der Einlösung, beim Verkauf fällt keine an. Anders kann die Beurteilung ausfallen, wenn ein Wertcoupon ausschließlich für eine eindeutig bestimmte Leistung mit feststehendem Steuersatz gilt. Entsprechend wichtig sind die korrekte Einordnung und Verbuchung. Auch der Umgang mit nicht eingelösten oder abgelaufenen Exemplaren sollte geregelt sein. Gerade bei größeren Betrieben mit hohem Gutscheinvolumen können Fehler erhebliche abgabenrechtliche Auswirkungen haben.

Steuerliche Entlastung wirtschaftlich nutzen

Die 7 Prozent Umsatzsteuer sind eine echte Chance für die Gastronomie. Aber sie ersetzen keine solide Kalkulation und kein funktionierendes Geschäftsmodell. Wer die Entlastung nutzt, um seine Kostenstrukturen zu überprüfen, seine Preise richtig zu kalkulieren und seine Abläufe zu verbessern, kann daraus einen nachhaltigen wirtschaftlichen Vorteil machen. Denn am Ende entscheidet nicht der Steuersatz darüber, ob ein Restaurant erfolgreich ist – sondern das, was vom Umsatz tatsächlich übrig bleibt.

www.matussek-partners.de/


Zur Person:

Sascha Matussek ist Steuerberater, Diplom-Finanzwirt (FH) und zertifizierter Testamentsvollstrecker sowie Geschäftsführer der Matussek partners GmbH. Als Steuerexperte beschäftigt er sich mit strategischer Steuergestaltung und der langfristigen Strukturierung von Unternehmen und Vermögen. Als Autor und Speaker verbindet er steuerliche Expertise mit einem praxisnahen Blick auf komplexe Vermögensfragen. Darüber hinaus engagiert er sich im Vorstand der Steuerberaterkammer Stuttgart und in einem Ausschuss der Bundessteuerberaterkammer.

Kurzprofil:

Die Matussek partners GmbH ist eine auf strategische Steuerberatung und Steuergestaltung spezialisierte Kanzlei mit Standorten in Berlin, Düsseldorf, Frankfurt am Main und Stuttgart. Unter Leitung von Geschäftsführer Sascha Matussek berät sie Unternehmer, Investoren und vermögende Privatpersonen bei komplexen steuerlichen und wirtschaftlichen Fragen. Schwerpunkte sind die Gestaltung und Optimierung von Unternehmens- und Vermögensstrukturen, Holding- und Stiftungsmodelle, Nachfolge, Immobilienvermögen, grenzüberschreitende Sachverhalte sowie Kryptowährungen. Die Kanzlei arbeitet vollständig digital und versteht sich als strategischer Partner für die langfristige Weiterentwicklung von Unternehmens- und Vermögensstrukturen.
Beiträge, die Sie auch interessieren könnten

Gastrotel Weekly Volle Lokale, leere Kassen Volle Tische, zufriedene Gäste – und am Monatsende bleibt trotzdem zu wenig übrig. Für viele Gastronomen ist das längst Realität. Die seit Januar 2026 geltende Umsatzsteuersenkung auf Speisen von 19 auf 7 Prozent verschafft der Branche dringend benötigten finanziellen Spielraum. Doch die entscheidende Frage lautet nicht, wie viel Abgaben ein Restaurant dadurch spart. Sondern wie viel von der Entlastung tatsächlich im Unternehmen ankommt. Denn wer seine Preise und Kosten nicht im Griff hat, wird auch mit 7 Prozent Umsatzsteuer nicht automatisch profitabel.Weniger Umsatzsteuer trifft auf steigende BetriebskostenDie Steuersenkung verschafft Gastronomiebetrieben zunächst einen finanziellen Vorteil: Bei unveränderten Bruttopreisen steht ihnen ein größerer Anteil der Einnahmen zur Verfügung. Kostet ein Hauptgericht beispielsweise 23 Euro inklusive Umsatzsteuer, beträgt der Nettoerlös bei 19 Prozent rund 19,33 Euro. Bei 7 Prozent sind es dagegen etwa 21,50 Euro. Der Betrieb nimmt somit pro verkauftem Gericht rund 2,17 Euro mehr ein. Was zunächst nach einem überschaubaren Betrag klingt, summiert sich schnell: Bei 100 verkauften Hauptgerichten täglich entspricht das rund 217 Euro zusätzlichem Nettoerlös pro Tag. Bei 300 Betriebstagen sind das mehr als 65.000 Euro im Jahr – ohne einen einzigen zusätzlichen Gast. Vorausgesetzt, die Bruttopreise bleiben unverändert. Wie viel davon schlussendlich übrig bleibt, ist jedoch eine andere Frage. Steigende Betriebskosten zehren einen erheblichen Teil der Ersparnis wieder auf. Besonders der Personalaufwand belastet die Branche. Der gesetzliche Mindestlohn stieg Anfang 2026 von 12,82 auf 13,90 Euro pro Stunde. Zum 1. Januar 2027 folgt die nächste Erhöhung auf 14,60 Euro. Gleichzeitig bleibt die Suche nach qualifizierten Mitarbeitern schwierig. Auch bei Minijobs, die für die flexible Personalplanung wichtig sind, zeichnen sich Mehrkosten ab. Im Jahr 2027 steigt der pauschale Krankenversicherungsbeitrag für gewerbliche Minijobs von derzeit 13 Prozent auf voraussichtlich 17,5 Prozent. Zudem hat das Bundeskabinett im Entwurf des Einkommensteuerreformgesetzes beschlossen, die einheitliche Pauschsteuer von 2 auf 5 Prozent anzuheben. Die Steuersenkung ist deshalb für viele Gastronomen weniger ein Geschenk als ein dringend benötigter Puffer gegen steigende Kosten. Wer die Entlastung vollständig an seine Gäste weitergibt, muss sie an anderer Stelle erst wieder erwirtschaften. Flächendeckende Preissenkungen sind vor diesem Hintergrund kaum zu erwarten. Einzelne Angebote können zwar gezielt günstiger werden, um die Nachfrage anzukurbeln. Für viele Restaurants dürfte die Steuerentlastung jedoch vor allem dazu dienen, bestehende Preise zu halten oder notwendige Erhöhungen abzumildern.Die Kalkulation entscheidet über den wirtschaftlichen NutzenWie viel von der Entlastung im Unternehmen verbleibt, hängt maßgeblich von der Kalkulation ab. Neben dem Wareneinsatz müssen Personalaufwand, Schwund und weitere Betriebskosten berücksichtigt werden. Hohe Verkaufszahlen allein sind kein verlässlicher Maßstab. Entscheidend ist, welchen Deckungsbeitrag ein Gericht erwirtschaftet. Hilfreich ist dafür eine systematische Auswertung der Speisekarte, beispielsweise anhand sogenannter Renner- und Pennerlisten. Sie zeigen, welche Gerichte besonders gefragt und wie rentabel sie tatsächlich sind. Ein beliebtes Mittagsgericht ist wirtschaftlich wenig attraktiv, wenn hohe Kosten für Zutaten und Zubereitung auf einen niedrigen Verkaufspreis treffen. Umgekehrt trägt ein Gericht, das seltener bestellt wird, aber eine höhere Gewinnspanne erzielt, unter Umständen mehr zum Betriebsergebnis bei. Daraus lassen sich konkrete Maßnahmen ableiten: Preise anpassen, unrentable Speisen streichen oder margenstarke Angebote gezielt fördern. Nicht das meistverkaufte Gericht ist automatisch das beste Geschäft. Entscheidend ist, was nach Abzug der Kosten übrig bleibt. Wer seine Speisekarte nur nach Beliebtheit statt nach Wirtschaftlichkeit steuert, verschenkt möglicherweise einen erheblichen Teil seines Gewinnpotenzials.Warum der Umsatz je Gast wichtiger wirdNeben der Rentabilität einzelner Gerichte entscheidet auch der Umsatz pro Kunde über den wirtschaftlichen Erfolg. Denn gut besetzte Tische garantieren noch keine ausreichenden Erträge. Bestellen Gäste weniger als früher, kann das Betriebsergebnis trotz hoher Auslastung unter Druck geraten. Zusatzverkäufe können hier den Unterschied machen: Ein Aperitif, Dessert oder Kaffee erhöht den Rechnungsbetrag. Sinnvoll zusammengestellte Menüs und passende Empfehlungen des Servicepersonals können zusätzliches Umsatzpotenzial erschließen. Voraussetzung ist jedoch, dass sich diese Angebote rechnen. Denn zusätzliche Verkäufe verbessern das Ergebnis nur, wenn sie ausreichend Deckungsbeiträge erwirtschaften. Eine regelmäßige Auswertung der Verkaufszahlen und der Wirtschaftlichkeit einzelner Angebote zeigt, welche Zusatzangebote besonders gefragt sind und wie stark sie zum Betriebsergebnis beitragen.Unterschiedliche Steuersätze erfordern klare ZuordnungenSo willkommen die Steuersenkung wirtschaftlich ist, so sorgfältig müssen Gastronomen sie technisch umsetzen. Denn die unterschiedlichen Steuersätze für Speisen und Getränke schaffen Fehlerquellen, die im laufenden Betrieb schnell übersehen werden – und bei einer Betriebsprüfung teure Folgen haben können. Durch die getrennte Besteuerung ergeben sich für Gastronomiebetriebe zusätzliche Anforderungen an die korrekte Zuordnung und Verbuchung ihrer Umsätze. Während Gerichte im Rahmen von Restaurant- und Verpflegungsdienstleistungen grundsätzlich mit 7 Prozent besteuert werden, unterliegen Getränke in der Regel weiterhin 19 Prozent. Bei Einzelbestellungen ist die Zuordnung vergleichsweise einfach. Schwieriger wird es bei Menüs, Frühstückspauschalen, Buffets oder Veranstaltungen zu einem festen Gesamtpreis. Bei solchen Kombiangeboten muss der Gesamtpreis entsprechend den unterschiedlichen Umsatzsteuersätzen für Speisen und Getränke aufgeteilt werden. Zur Vereinfachung erlaubt das Bundesfinanzministerium, den Getränkeanteil pauschal mit 30 Prozent des Gesamtpreises anzusetzen. Die übrigen 70 Prozent entfallen auf Gerichte und können mit dem ermäßigten Steuersatz von 7 Prozent versteuert werden. Das reduziert den Aufwand, ersetzt aber keine nachvollziehbare Dokumentation. Besonders bei individuell zusammengestellten Veranstaltungspauschalen muss klar ersichtlich sein, welche Leistungen enthalten sind und wie die steuerliche Aufteilung erfolgt.Wenn Kassensysteme zur Fehlerquelle werdenDamit die unterschiedlichen Steuersätze korrekt abgerechnet werden, müssen sämtliche Artikel im Kassensystem richtig hinterlegt sein. Das gilt für einzelne Speisen und Getränke ebenso wie für Menüs und Sonderangebote. Schon kleine Programmierfehler können erhebliche Folgen haben. Wird beispielsweise ein Gericht weiterhin mit 19 statt 7 Prozent abgerechnet, weist jeder betroffene Beleg einen falschen Steuerbetrag aus. Bei einer automatischen Übertragung der Kassendaten in die Buchhaltung setzt sich der Fehler möglicherweise bis in die Umsatzsteuer-Voranmeldung fort. Bleiben solche Unstimmigkeiten längere Zeit unbemerkt, können bei einer Betriebsprüfung oder Kassen-Nachschau aufwendige Korrekturen, Steuernachzahlungen und zusätzliche Kosten entstehen. Betriebe sollten deshalb regelmäßig die hinterlegten Steuersätze, Rechnungen, Kassenbelege und Schnittstellen zur Finanzbuchhaltung kontrollieren.Gutscheine verlangen besondere AufmerksamkeitAuch Restaurantgutscheine bergen abgabenrechtliche Besonderheiten. Entscheidend ist, ob bereits bei ihrer Ausgabe feststeht, welchem Steuersatz die spätere Leistung unterliegt. Kann ein Gutschein sowohl für Speisen als auch für Getränke eingelöst werden, handelt es sich um einen Mehrzweckgutschein. Die Umsatzsteuer entsteht dann grundsätzlich erst bei der Einlösung, beim Verkauf fällt keine an. Anders kann die Beurteilung ausfallen, wenn ein Wertcoupon ausschließlich für eine eindeutig bestimmte Leistung mit feststehendem Steuersatz gilt. Entsprechend wichtig sind die korrekte Einordnung und Verbuchung. Auch der Umgang mit nicht eingelösten oder abgelaufenen Exemplaren sollte geregelt sein. Gerade bei größeren Betrieben mit hohem Gutscheinvolumen können Fehler erhebliche abgabenrechtliche Auswirkungen haben.Steuerliche Entlastung wirtschaftlich nutzenDie 7 Prozent Umsatzsteuer sind eine echte Chance für die Gastronomie. Aber sie ersetzen keine solide Kalkulation und kein funktionierendes Geschäftsmodell. Wer die Entlastung nutzt, um seine Kostenstrukturen zu überprüfen, seine Preise richtig zu kalkulieren und seine Abläufe zu verbessern, kann daraus einen nachhaltigen wirtschaftlichen Vorteil machen. Denn am Ende entscheidet nicht der Steuersatz darüber, ob ein Restaurant erfolgreich ist – sondern das, was vom Umsatz tatsächlich übrig bleibt.www.matussek-partners.de/Zur Person:Sascha Matussek ist Steuerberater, Diplom-Finanzwirt (FH) und zertifizierter Testamentsvollstrecker sowie Geschäftsführer der Matussek partners GmbH. Als Steuerexperte beschäftigt er sich mit strategischer Steuergestaltung und der langfristigen Strukturierung von Unternehmen und Vermögen. Als Autor und Speaker verbindet er steuerliche Expertise mit einem praxisnahen Blick auf komplexe Vermögensfragen. Darüber hinaus engagiert er sich im Vorstand der Steuerberaterkammer Stuttgart und in einem Ausschuss der Bundessteuerberaterkammer.Kurzprofil:Die Matussek partners GmbH ist eine auf strategische Steuerberatung und Steuergestaltung spezialisierte Kanzlei mit Standorten in Berlin, Düsseldorf, Frankfurt am Main und Stuttgart. Unter Leitung von Geschäftsführer Sascha Matussek berät sie Unternehmer, Investoren und vermögende Privatpersonen bei komplexen steuerlichen und wirtschaftlichen Fragen. Schwerpunkte sind die Gestaltung und Optimierung von Unternehmens- und Vermögensstrukturen, Holding- und Stiftungsmodelle, Nachfolge, Immobilienvermögen, grenzüberschreitende Sachverhalte sowie Kryptowährungen. Die Kanzlei arbeitet vollständig digital und versteht sich als strategischer Partner für die langfristige Weiterentwicklung von Unternehmens- und Vermögensstrukturen.
Anmelden


Sie haben noch keinen Zugang? Jetzt kostenlos registrieren!

Passwort vergessen?

Kostenlose Registrierung


Sie haben bereits einen Zugang? Zum Login!

Passwort vergessen


Diese Website verwendet Cookies. Indem Sie die Website und ihre Angebote nutzen und weiter navigieren, akzeptieren Sie diese Cookies. Dies können Sie in Ihren Browsereinstellungen ändern. Weitere Informationen finden Sie in unserer Datenschutzerklärung.